
「仕事で老後のことを考える余裕がないから、老後については老後生活に入ってから考えればいい」
そう思っていませんか?
20代・30代・40代はもちろんのこと、50代になっても、まだ仕事をしている人も多く、毎日の生活に大きな変化を感じないかもしれません。
しかし、50代は老後まで残された時間を考えると、とても重要な10年間です。
60歳まであと10年。
65歳まであと15年。
この期間をどう過ごすかによって、老後の生活は大きく変わります。
一方で、
「もう50代だから、今から準備しても遅いのでは?」
と思う必要もありません。
50代は、収入があるうちに家計を見直し、老後の生活を具体的に考えられる最後の大きな準備期間ともいえます。
老後に必要なのは、お金だけではありません。
健康、住まい、人間関係、仕事、生きがい。
どれか一つだけ準備していれば安心というものではありません。
全部が必要となるのです。
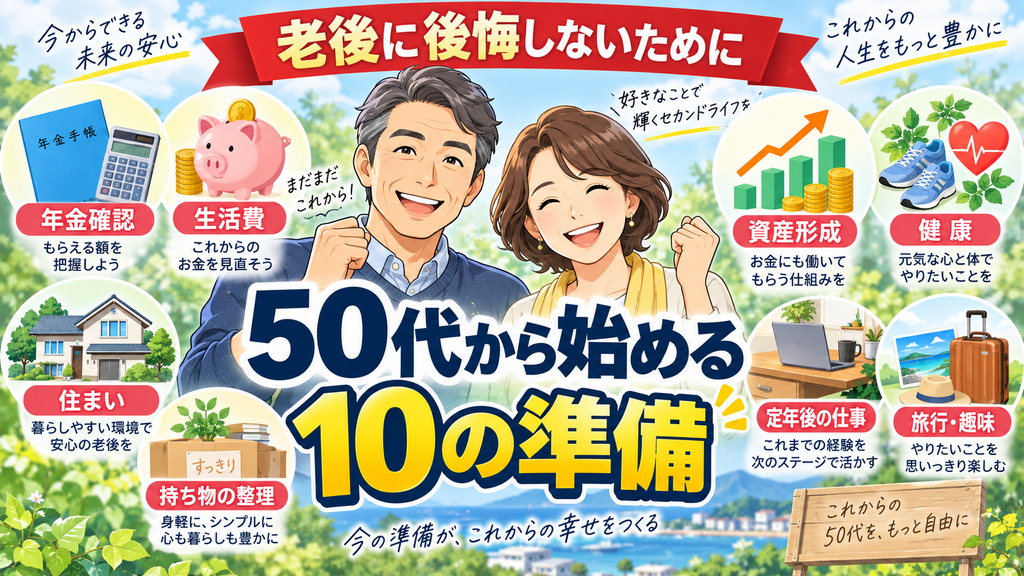
そこで今回は、老後に「もっと早くやっておけばよかった」と後悔しないために、50代から始めておきたい10の準備を紹介します。
1.自分の年金額を確認する
まず最初にやっておきたいのが、老後に毎月いくら年金を受け取れるのかを確認することです。
老後のお金を考えるうえで、年金額を知らないままでは計画を立てることができません。
例えば、
毎月の生活費が25万円。
夫婦の年金収入が月20万円。
この場合、単純計算では毎月5万円不足します。
年間では60万円。
20年間続けば1,200万円です。
もちろん実際には税金や社会保険料、物価上昇などもありますので、それほど単純ではありません。
それでも、
「年金だけで生活できそうなのか」
「毎月いくら不足しそうなのか」
を知ることは非常に重要です。
「ねんきん定期便」や「ねんきんネット」などを利用すれば、将来の年金額を確認できます。
ここが老後準備のスタート地点です。
2.老後の生活費を一度計算してみる
次に確認したいのが、自分たちは老後に毎月いくらあれば生活できるのかということです。
ここで大切なのは、
「老後には平均○万円必要らしい」
という数字だけを信じないことです。
生活費は家庭によって大きく違います。
例えば、
住宅ローンが残っている人。
持ち家でローンが終わっている人。
賃貸住宅に住み続ける人。
車が必要な地域に住んでいる人。
旅行を楽しみたい人。
外食が好きな人。
それぞれ必要なお金は違います。
現在の家計を見ながら、
食費
住居費
水道光熱費
通信費
保険料
自動車費
医療費
娯楽費
などを一度書き出してみましょう。
そして、
「老後になったら減る支出」
と、
「老後になって増えそうな支出」
を分けて考えます。
老後のお金に対しては、金額が分からないから不安が大きくなることがあります。
逆に必要額をある程度数字にすると、
「あと○万円準備すればいい」
という具体的な目標に変わります。
3.住宅ローンや借金を整理する
50代で特に重要なのが、負債の整理です。
老後になって収入が減った後も住宅ローンが続くと、家計への負担は大きくなります。
例えば65歳で退職した後も、毎月8万円の住宅ローンが残っている場合。
年間96万円です。
これを年金生活の中から払い続けるのは、家庭によってはかなり大きな負担になります。
もちろん、
「住宅ローンは絶対に繰り上げ返済したほうがいい」
というわけではありません。
手元の現金をすべて使って住宅ローンを返してしまい、その後に病気や家の修繕でお金が必要になる可能性もあります。
大切なのは、
「何歳まで返済が続くのか」
を把握しておくことです。
住宅ローンだけではなく、
自動車ローン。
カードローン。
リボ払い。
その他の借入金。
こうした負債も、収入がある50代のうちにできるだけ整理しておきたいところです。
4.固定費を見直す
老後のお金を増やすというと、
「もっと投資しなければ」
「もっと貯金しなければ」
と考えがちです。
しかし、意外と効果が大きいのが固定費の削減です。
例えば毎月1万円の固定費を減らせたとします。
年間では12万円。
10年間なら120万円です。
しかも一度削減すれば、その効果は毎月続きます。
見直したいものとしては、
生命保険。
医療保険。
スマートフォン料金。
インターネット料金。
動画配信などのサブスクリプション。
使っていない会員サービス。
自動車関連費。
などがあります。
50代になると、若いころに加入した保険をそのまま契約している人も少なくありません。
子どもが独立すれば、必要な死亡保障額が変わる場合もあります。
生活環境が変われば、必要な保障も変わります。
個人的な意見としては、生命保険は掛けずに、都民共済や県民共済など最低限の掛け金にして、その分は、NISAなどで投資信託を買い続けて資産を増やしておくというのがおすすめです。
投資信託であれば、15年から20年経てばマイナスにならないという研究結果もありますので、長生きすることを前提にしていれば50代からのNISAでも遅くないと考えています。
あくまでも私個人の意見なので、しっかりと自分に合ったプランを考えてみてください。
話を戻すと、固定費に関しては、「昔必要だったもの」が「今も必要なのか」を一度確認してみましょう。
5.老後資金を「貯金だけ」に頼らない
50代になると、
「老後が不安だから、とにかく銀行預金を増やそう」
と考える人もいるでしょう。
もちろん、預金は重要です。
病気。
家電の故障。
住宅修繕。
急な出費。
こうしたときに、すぐ使える現金は必要です。
一方で、老後までまだ10年以上ある場合には、資産の一部を運用するという選択肢もあります。
NISAなどを活用しながら、長期・積立・分散を意識して資産形成を行う方法もあります。
ただし、50代では20代や30代とは考え方が少し違います。
老後までの期間が短くなっているため、生活に必要なお金まで投資に回してしまうのは避けたいところです。
大切なのは、
生活防衛資金は現金で確保する。
10年以上使う予定のないお金は、必要に応じて運用を検討する。
こうしたバランスが重要になります。
6.退職金をあてにしすぎない
「退職金があるから老後は大丈夫」
と思っている人もいるかもしれません。
しかし50代になったら、退職金についても一度具体的に確認しておきたいところです。
会社の退職金制度はどうなっているのか。
何歳で退職するといくらくらいなのか。
企業年金はあるのか。
確定拠出年金はあるのか。
こうしたことを調べてみましょう。
そして特に気をつけたいのが、
退職金を受け取った直後の大きな買い物です。
長年頑張って働いてきたのだから、
海外旅行。
高級車。
自宅の大規模リフォーム。
子どもへの援助。
などにお金を使いたくなる気持ちは自然です。
しかし退職金は、「臨時収入」というよりこれからの老後を支える資産と考えたほうが安全です。
例えば2,000万円の退職金を受け取って500万円使えば、残るのは1,500万円です。
使ってしまった500万円を再び貯めるのは、現役時代より難しくなります。
退職金を受け取る前に、
「いくら使ってよいのか」
を決めておくことをおすすめします。
7.健康への投資を始める
老後準備というと、お金の話ばかりになりがちです。
しかし、老後生活に最も大きな影響を与えるものの一つが健康です。
いくら貯金があっても、健康を失えば思い描いていた老後生活ができなくなる可能性があります。
旅行をしたい。
夫婦で外食を楽しみたい。
孫と遊びたい。
趣味を続けたい。
どれも体が元気だからこそできます。
50代からは、
定期的な健康診断。
適度な運動。
体重管理。
睡眠。
食生活。
歯のメンテナンス。
こうしたことを意識しておきたいところです。
特別なことをする必要はありません。
毎日20~30分歩く。
エレベーターではなく階段を使う。
間食を少し減らす。
定期的に歯科検診を受ける。
こうした小さな習慣でも、10年続けば大きな違いになります。
近所でよく見かけるのですが、やる気のある人は、朝早くに走っていたり、散歩をしている老人がいらっしゃいます。
8.「定年後もできる仕事」を考えておく
50代になると、一度考えておきたいことがあります。
それは、
「今の会社を辞めた後、何をするのか」
ということです。
60歳や65歳で完全に仕事を辞める人もいれば、その後も働き続ける人もいます。
老後に働くメリットは、単に収入が増えることだけではありません。
人とのつながりができる。
生活にメリハリが生まれる。
社会との接点を維持できる。
体を動かす機会になる。
こうしたメリットもあります。
50代のうちに、
資格を取る。
副業を始める。
パソコンを学ぶ。
自分の経験を整理する。
人に教えられることを探す。
など、定年後につながる準備を始めるのもよいでしょう。
50代から準備しておけば、
「退職した翌日から、突然何もすることがない」
という状態を避けやすくなります。
9.家の中を整理する
意外と重要なのが、家の整理です。
50代の家には、長年生活してきた分だけ物が増えています。
着ていない服。
読んでいない本。
使っていない家電。
昔の子どもの用品。
書類。
写真。
思い出の品。
これらを60代、70代になってから整理しようとすると、体力的にも大変になります。
そのため、50代から少しずつ整理しておくのがおすすめです。
そして物だけではありません。
銀行口座。
証券口座。
保険契約。
クレジットカード。
サブスクリプション。
重要書類。
こうしたものも整理しておきましょう。
自分しか分からない契約が大量にあると、将来家族が困る可能性があります。
「どこに何があるのか」を分かるようにしておくだけでも、大きな老後準備です。
10.老後に「何をしたいのか」を考える
最後に、最も大切かもしれない準備があります。
それが、
老後に何をしたいのかを考えることです。
老後資金について考えていると、
「いくら必要なのか」
「いくら貯めれば安心なのか」
という話ばかりになってしまいます。
しかし、お金を貯めることそのものが老後の目的ではありません。
旅行に行きたい。
家庭菜園をしたい。
夫婦で温泉巡りをしたい。
孫と過ごしたい。
趣味を楽しみたい。
地域活動に参加したい。
勉強をしたい。
仕事を少し続けたい。
人によって理想の老後は違います。
例えば、
「年に2回旅行したい」
という目標があれば、そのためのお金を準備できます。
逆に、何をしたいのか分からないままでは、
ただ漠然と「老後が不安だから貯金しよう」
となってしまいます。
お金を貯めることではなく、自分がどんな老後を送りたいのかを決めることです。
50代は「もう遅い」ではなく「まだ間に合う」
50代になると、
「もっと若いうちから投資しておけばよかった」
「もっと貯金しておけばよかった」
と思うこともあるかもしれません。
しかし、過去を後悔しても資産は増えません。
大切なのは、今から何をするかです。
50歳から65歳までなら15年あります。
毎月3万円を15年間貯めれば、元本だけでも540万円になります。
毎月5万円なら900万円です。
家計の見直し。
資産形成。
住宅ローンの整理。
健康管理。
働き方。
こうしたことを15年間積み重ねれば、大きな違いになります。
50代は決して遅すぎる年代ではありません。
むしろ、
なのではないでしょうか。
まとめ 50代から始めたい10の老後準備
今回紹介したのは、次の10項目です。
- 自分の年金額を確認する
- 老後の生活費を計算する
- 住宅ローンや借金を整理する
- 固定費を見直す
- 老後資金を貯金だけに頼らない
- 退職金をあてにしすぎない
- 健康への投資を始める
- 定年後もできる仕事を考える
- 家の中や金融口座を整理する
- 老後に何をしたいのかを考える
すべてを今日から始める必要はありません。
まずは一つで大丈夫です。
ねんきん定期便を見る。
スマートフォン料金を確認する。
使っていないサブスクを一つ解約する。
10分散歩する。
銀行口座を整理する。
老後に行きたい場所を書き出してみる。
そんな小さな一歩でも、10年後には大きな違いになります。
老後になってから、
「あのときやっておけばよかった」
と思うのか。
それとも、
「50代のときに準備しておいてよかった」
と思うのか。
その分かれ道は、意外と今日の小さな行動なのかもしれません。
老後の準備は、不安になるためにするものではありません。
これからの人生を安心して楽しむためにするものです。
50代からでも、十分に間に合います。
できることから、一つずつ始めてみてはいかがでしょうか。

コメント