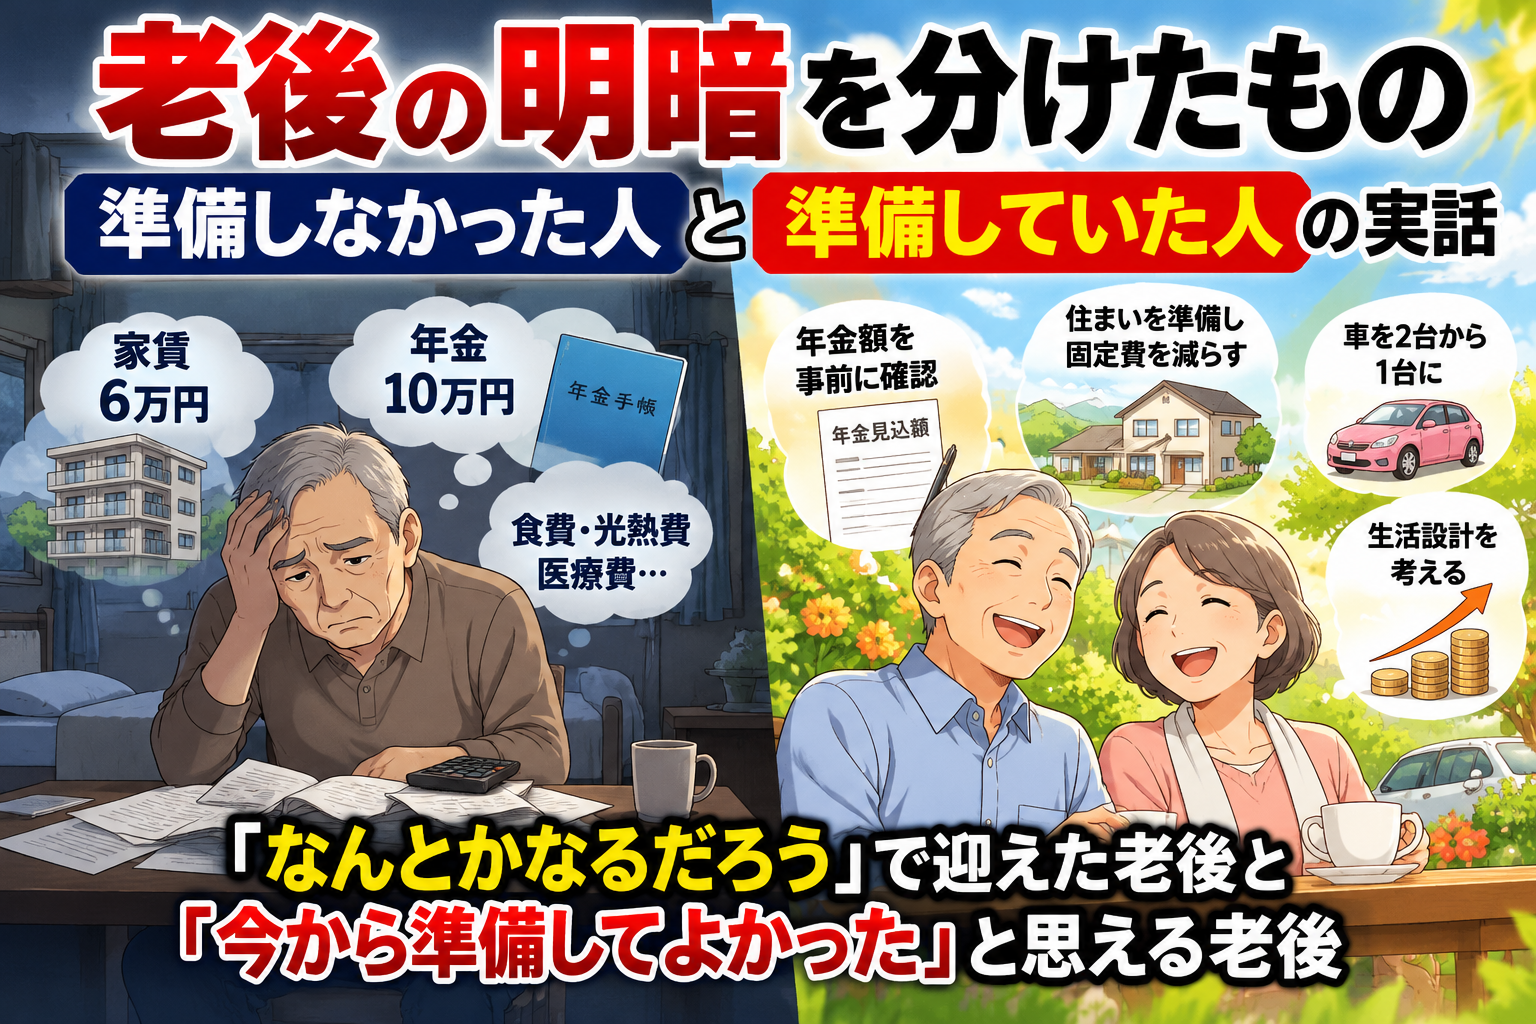
老後の明暗を分けたもの
「準備しなかった人」と「準備していた人」の実話
同じように働いてきたはずなのに、なぜ老後の暮らしに大きな差が生まれたのか。2つの取材事例から考えます。
「老後の準備なんて、まだ先でいい」
50代くらいまでは、そう思っている人も少なくないのではないでしょうか。
今は働いている。毎月給料も入ってくる。住宅ローンもそのうち終わる。そして65歳になれば年金ももらえる。
だから「退職してから考えれば何とかなるだろう」と思ってしまいます。
しかし、実際に老後を迎えた人たちの生活を見ていると、同じように長年働いてきた人であっても、その後の暮らしには大きな差が生まれています。
元気で働けるうちに、老後の生活を考えていたか。
年金はいくらもらえるのか。老後に毎月いくら使うのか。住居費はいくらかかるのか。何歳まで働くのか。病気になったらどうするのか。
こうしたことを考えていたかどうかが、老後の明暗を分けることがあります。
今回は、実際に取材された2つの老後を見てみたいと思います。
まさか、こんな老後になるとは
NHKの取材班が高齢者の生活を追った『老後破産―長寿という悪夢―』には、非常に考えさせられる実例が登場します。
その中の一人に、厚生年金を月約10万円受け取って暮らしていた男性がいました。
一見すると「厚生年金を受給しているのだから、何とか暮らせるのではないか」と思うかもしれません。
ところが、この男性が住んでいた住宅の家賃は月約6万円でした。

残された約4万円から、食費、電気代、ガス代、水道代、通信費、衣類、日用品、医療費など、すべてを支払わなければなりません。
生活が苦しくなるのは当然でした。
長年働いてきた男性に何があったのか
男性は約20年間会社員として働いた後、会社を辞めて飲食店を始めました。
しかし店の経営はうまくいきませんでした。赤字が続き、やがて閉店。残った借金を返済すると、老後に使えるお金はほとんど残りませんでした。
その結果、年金生活に入ったとき、年金以外の資産がほとんどない状態になってしまったのです。
これは決して「若い頃に遊びすぎた人」の話ではありません。長年働いていた普通の人です。
しかし人生の途中で事業に挑戦し、それがうまくいかなかった。そして老後資金まで失ってしまいました。
大切なのは、失敗した人を責めることではありません。人生には想定外の出来事が起こります。そのとき老後の生活を守る余力が残っているか、という問題です。
問題は「貯金が少ないこと」だけではなかった
この話から学べることは「起業してはいけない」ということではありません。
もっと重要なのは、老後に必要なお金と、それ以外のお金を分けて考えることです。
50代、60代になると、若い頃とは事情が違います。
30歳なら貯金を失ったとしても、その後30年以上働いて取り戻せる可能性があります。しかし60歳で大きな資産を失ってしまうと、取り戻すための時間は限られています。
事業を始める、大きな投資をする、子どもを援助する、住宅を購入する、退職金を一括投資する。
こうしたときこそ「もし失敗しても老後の生活を維持できるお金は残っているか」という視点が重要です。
一方、突然退職しても慌てなかった夫婦
今度は反対のケースです。
ESSEonlineが実際の年金生活者として取材した、兵庫県在住のあるご夫妻の例があります。
夫は当初、70歳まで働くつもりでした。ところが68歳で突然退職することになります。
普通なら「予定より2年も早く仕事を辞めて大丈夫だろうか」と不安になるところです。
ところが妻は「年金生活に備えていたので不安はなかった」と話しています。

この夫婦が特別な大金持ちだった、という話ではありません。
違ったのは、退職する前に老後の生活を具体的に想像していたことでした。
① 年金がいくらになるのか、先に調べていた
夫婦は退職前に年金について勉強し、実際に年金事務所へ行って、受け取れる年金額を確認していました。
ここは非常に重要だと思います。
多くの人は「年金はいくらもらえるんだろう」と言いながら、正確には確認していません。
しかし、月15万円なのか、20万円なのか、25万円なのか。それによって老後の生活設計はまったく変わります。
この夫婦は、実際にもらえる金額を先に知ったことで、今の生活のどこを削る必要があるのかを考えることができました。
不安を数字に変えた。
私は、これが非常に大切だと思います。
老後不安は「いくら必要かわからない」「いくらもらえるかわからない」という状態にあるほど大きくなります。
逆に数字がわかれば、「あと月2万円減らせばいい」「65歳までにあと300万円用意しよう」「あと3年間働こう」と対策を考えられます。
② 老後の大きな固定費を先に減らしていた
夫婦は退職前に家を建て替え、老後の住まいを確保しました。さらに、自動車を2台から1台に減らしました。
生活そのものを「現役時代仕様」から「老後仕様」へ、少しずつ変えていたわけです。

老後というと「いくら貯金すればいいか」ばかり考えてしまいます。
しかし実は、支出を毎月1万円減らすことにも大きな価値があります。
たとえば65歳から90歳まで25年間生活するとします。
つまり老後対策とは、1000万円、2000万円という大金を用意することだけではありません。
固定費を下げることも、立派な老後対策なのです。
「2000万円あれば安心」という話ではない
ここで注意しておきたいことがあります。
老後資金というと、『老後2000万円問題』が話題になったように、「2000万円必要」「3000万円必要」という数字だけが一人歩きしがちです。
しかし、必要額は人によって大きく違います。
総務省「家計調査」の2025年平均として、この記事で取り上げた65歳以上の夫婦のみの無職世帯の家計を見ると、次のようになります。
実収入:約25万4,000円
可処分所得:約22万2,000円
消費支出:約26万4,000円
可処分所得と消費支出の差:約4万2,000円/月
※掲載前に2025年の総務省公表値との照合をおすすめします。しかし、これはあくまで平均です。
月20万円で暮らす家庭もあれば、月40万円必要な家庭もあります。
持ち家の人もいれば、毎月10万円の家賃を払う人もいます。年金が月30万円近い夫婦もいれば、10万円台の人もいます。
「世間では老後にいくら必要か」ではなく、
「自分の家庭ではいくら必要か」です。
2つの実話を比べると見えてくるもの
ここまで紹介した2つの事例を比較してみましょう。
準備が難しかった男性
年金以外の資産がほとんど残っていない。年金月約10万円に対して家賃は約6万円。住居費の負担が非常に大きい状態でした。
事前に備えた夫婦
年金額を確認。住居を準備。車を減らし、固定費を見直す。退職後の生活を想定して対策を進めていました。
もちろん、前者の男性にも事業の失敗という大きな事情があり、すべてが準備の有無だけで決まったわけではありません。
しかし、老後を具体的に考え、生活費や収入を把握していたかどうかが、選択肢の違いにつながることは考えられます。
私はむしろ「自分の老後を具体的に想像したことがあるか」という違いが大きいのではないかと思います。
老後準備で本当に確認したい「5つの数字」
この記事を読んで「では自分は何をすればいいのだろう」と思った人には、まず次の5つを調べることをおすすめします。

-
65歳からの年金見込額
ねんきんネットやねんきん定期便などを使えば確認できます。夫婦なら夫婦合計の金額で考えてください。 -
老後の毎月の生活費
現在の生活費をそのまま使うのではなく、住宅ローン、教育費、通勤費などの変化を踏まえて、退職後に必要になりそうな金額を計算します。 -
65歳時点の金融資産
預貯金だけでなく、NISA、iDeCo、株式、投資信託、個人年金なども確認します。 -
退職時に残っている負債
住宅ローン、自動車ローンなどです。資産だけではなく、借金を差し引いて考える必要があります。 -
何歳まで働けそうか
65歳以降の収入も重要です。毎月5万円の収入を5年間得られれば、合計300万円になります。
老後対策というと貯蓄や投資ばかり注目されます。しかし、健康を維持して働ける期間を少し延ばすことも、非常に大きな老後対策になります。
50代なら、まだ十分に間に合う
この記事を50代の人が読んで「自分は何も準備していない」と思ったとしても、悲観する必要はないと思います。
仮に50歳から65歳まで15年間あるとします。
さらに生活費を月2万円減らせるなら、それも老後の家計改善につながります。
そして大切なのは、お金だけではありません。
何歳まで働くのか。どこに住むのか。夫婦でどんな生活をするのか。健康をどう維持するのか。趣味や友人をどう持つのか。
老後の準備とは「老後資金を貯めること」だけではなく、「老後の生活そのものを設計すること」なのだと思います。
一番危険なのは「何とかなるだろう」
老後について考えると、不安になります。だから「まだ考えたくない」と思う気持ちもよくわかります。
しかし、老後の問題には少し不思議なところがあります。
できることが多い。
50歳なら、貯めることができます。投資することも、働き方を変えることもできます。家をどうするか考えることも、生活費を少しずつ下げることもできます。
60歳でもできます。
しかし70歳になってから「毎月あと5万円足りない」と気づいた場合、選択肢はかなり少なくなります。
私が2つの実話から感じたこと
今回の2つの話を調べていて、私は改めて思いました。
老後を幸せに過ごせるかどうかは、「いくら持っているか」だけでは決まらない、ということです。
もちろんお金は大切です。
しかし、それ以上に怖いのは、自分が将来いくらもらえるのか知らないこと。毎月いくら必要なのか知らないこと。退職後の過ごし方や住居について考えていないこと。
そして「まあ、そのときになったら何とかなるだろう」と思い続けることではないでしょうか。
一方で老後について考えている人は、年金を調べ、家計を確認し、無駄な固定費を減らします。
少しずつ貯め、場合によっては投資もします。長く働けるよう健康にも気をつけます。
一つ一つは、とても地味なことです。しかし10年、20年という時間が経つと、その小さな違いが大きな差になって現れるのかもしれません。
老後の準備とは「未来の自分を助けること」
私は老後の準備とは、未来のために現在を犠牲にすることではないと思います。
今を楽しむことも大切です。
旅行もしたい。おいしいものも食べたい。家族との時間も大切にしたい。
その一方で、毎月少しだけお金を残す。自分の年金額を一度確認する。住宅ローンの残高を見る。老後の生活費を計算してみる。
それだけでもいいと思います。

今日の自分が少し準備しておけば、10年後、20年後の自分が助かります。
逆に、今日の自分が何も考えなければ、その負担をすべて未来の自分が背負うことになります。
老後の明暗を分けるものは、大きな決断ではなく、現役時代の小さな準備の積み重ねなのかもしれません。
そう後悔する老後より、
「あのとき少しずつ準備しておいてよかった」
と思える老後へ。
そのためにできることを、今から一つずつ始めていきましょう。
あなたは、ご自身の年金見込額を確認したことがありますか?
まずはそこから始めてみるのも、一つの老後準備だと思います。
本記事では、NHKスペシャル取材班による『老後破産―長寿という悪夢―』、ESSEonlineの年金生活者への取材記事を参考にしています。
登場する人物のイラストは、実際の取材対象者の写真ではなく、記事の内容をもとに制作したイメージ画像です。
家計に関する平均値は総務省「家計調査」を参考にしています。個々の世帯の事情により、必要な老後資金は異なります。

コメント